Domain markknochen.de kaufen?
Wir ziehen mit dem Projekt
markknochen.de um.
Sind Sie am Kauf der Domain
markknochen.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain markknochen.de kaufen?
Wer braucht Wohngebäudeversicherung?
Die Wohngebäudeversicherung ist für alle Hausbesitzer oder Eigentümer von Immobilien unverzichtbar. Sie schützt das Gebäude vor Schäden durch Feuer, Sturm, Hagel, Leitungswasser und anderen Risiken. Ohne eine Wohngebäudeversicherung müsste der Eigentümer im Falle eines Schadens die gesamten Reparatur- oder Wiederbeschaffungskosten selbst tragen. Besonders in Regionen mit erhöhtem Risiko für Naturkatastrophen oder anderen Schadensfällen ist eine Wohngebäudeversicherung dringend empfohlen. Letztendlich bietet die Wohngebäudeversicherung finanzielle Sicherheit und Schutz für das Zuhause und sollte daher von jedem Hausbesitzer in Betracht gezogen werden. **
Wer braucht eine Wohngebäudeversicherung?
Wer braucht eine Wohngebäudeversicherung? Eine Wohngebäudeversicherung ist für Hausbesitzer oder Eigentümer von Wohngebäuden unerlässlich, da sie Schutz vor Schäden bietet, die durch Feuer, Sturm, Hagel, Leitungswasser oder andere Risiken verursacht werden können. Auch für Vermieter ist eine Wohngebäudeversicherung wichtig, um ihr Eigentum abzusichern und finanzielle Verluste im Falle eines Schadens zu vermeiden. Mieter hingegen benötigen in der Regel keine Wohngebäudeversicherung, da sie nicht für die Versicherung des Gebäudes, sondern lediglich für ihren Hausrat zuständig sind. Es ist ratsam, sich von einem Versicherungsexperten beraten zu lassen, um festzustellen, ob eine Wohngebäudeversicherung in der jeweiligen Situation notwendig ist. **

Ähnliche Suchbegriffe für Wohngebäudeversicherung
Top-Angebote
Produkte zum Begriff Wohngebäudeversicherung:
-
Dietz, Horst: WohngebäudeversicherungWohngebäudeversicherung , Ein detaillierter Überblick über die vertraglichen Grundlagen und den Deckungsumfang anhand der Musterbedingungen VGB 2010 des Gesamtverbands der Deutschen Versicherungswirtschaft (GDV): Dieser Kommentar zur Wohngebäudeversicherung bietet auch in der aktualisierten 3. Auflage ein ideales Arbeitsinstrument für alle Mitarbeiter von Antragsaufnahme- und Leistungsabteilungen, Versicherungsvermittler und -makler, Sachverständige, Gutachter, Richter und Rechtsanwälte! Die Wohngebäudeversicherung ist durch die Zunahme von Stürmen, Überschwemmungen und Hochwasser und anderen Naturereignissen in den Fokus von Medien und Öffentlichkeit gerückt. Nicht zuletzt Flutkatastrophen sorgten dafür, dass im Rahmen der Berichterstattung immer wieder nach der Versicherbarkeit der entstandenen Schäden gefragt wurde. Die Versicherungswirtschaft hat auf die an sie gestellten Anforderungen reagiert: Weitere Elementargefahren wurden in die Grunddeckung der Wohngebäudeversicherung aufgenommen. Auch mit der Aufnahme von Überspannungsschäden durch Blitz und Gewitter wurde die Deckung erheblich erweitert. Der hilfreiche Kommentar orientiert sich an der Reihenfolge der einzelnen Bestimmungen. Dies ermöglicht den in der täglichen Arbeit unentbehrlichen schnellen Zugriff auf einzelne Problembereiche. Neben der aktuellen Gesetzeslage und der neuesten Rechtsprechung werden auch wichtige Deckungserweiterungen berücksichtigt. Das Standardwerk bietet auch in der Ausbildung wertvolle Unterstützung. Begründet wurde es von Horst Dietz, in der 3. Auflage neu bearbeitet von Sven Fischer und Christian Gierschek. , Tagfahrleuchten > Beleuchtung , Auflage: 3. Auflage, Erscheinungsjahr: 20141216, Produktform: Kartoniert, Autoren: Dietz, Horst~Fischer, Sven~Gierschek, Christian, Auflage: 15003, Auflage/Ausgabe: 3. Auflage, Seitenzahl/Blattzahl: 573, Keyword: Elementarschadenversicherung; Hochwasserversicherung; Wohnflächenmodell; Feuerversicherung; VGB 2010; Gleitende Neuwertversicherung; Versicherungswert 1914; Leitungswasserversicherung; Sturmversicherung; Mietausfallversicherung, Fachschema: Versicherung - Versicherungskaufmann~Handelsrecht~Unternehmensrecht~Wettbewerbsrecht - Wettbewerbssache, Fachkategorie: Gesellschafts-, Handels- und Wettbewerbsrecht, allgemein, Warengruppe: HC/Recht/Sonstiges, Fachkategorie: Versicherung und Versicherungsmathematik, Thema: Verstehen, Text Sprache: ger, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: VVW-Verlag Versicherungs., Verlag: VVW-Verlag Versicherungs., Verlag: Verlag Versicherungswirtschaft GmbH & Co. KG, Länge: 240, Breite: 170, Höhe: 42, Gewicht: 1141, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0008, Tendenz: +1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel,69,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
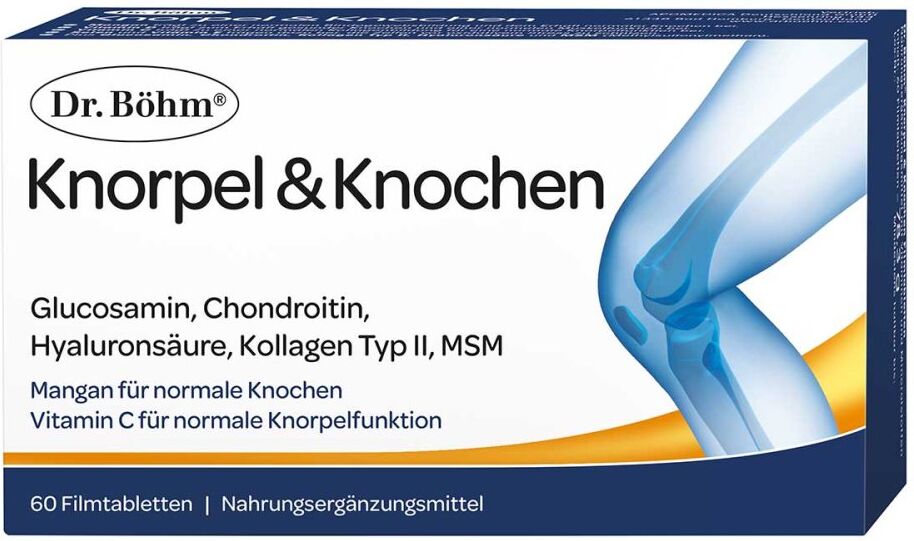
Dr. Böhm Knorpel & Knochen TablettenAnwendungsgebiet von Dr. Böhm Knorpel & Knochen TablettenDie Dr. Böhm Knorpel & Knochen Tabletten sind ein Nahrungsergänzungsmittel, mit Glucosamin + Chondroitin + Hyaluronsäure + MSM.Mangan für normale Knochen.Vitamin C für normale Knorpelfunktion.Plus Kollagen Typ II.Mangan trägt zu einer normalen Bindegewebsbildung und dem Erhalt normaler Knochen bei.Vitamin D trägt zum Erhalt gesunder Knochen und einer normalen Muskelfunktion bei.Vitamin C trägt zu einer normalen Kollagenbildung für eine normale Knorpelfunktion bei.Selen und Vitamin E tragen dazu bei, die Zellen vor oxidativem Stress zu schützen.Plus Glucosamin, Chondroitin, Kollagen Typ II, Hyaluronsäure und MSM (Methylsulfonylmethan).Wirkstoffe / Inhaltsstoffe / ZutatenZutaten von Dr. Böhm Knorpel & Knochen Tabletten:Füllstoff Cellulose, Glucosaminhydrochlorid aus dem Chitin von Krebstieren, Chondroitinsulfat-Natrium, Vitamin C, Kollagenhydrolysat (Ursprung: Huhn), Vitamin E, Natriumselenat, Füllstoff Calciumcarbonat, Methylsulfonylmethan (MSM), Überzugsmittel Hydroxypropylmethylcellulose, Füllstoff Isomalt, Überzugsmittel Schellack, modifizierte Stärke, Trennmittel Siliciumdioxid und Magnesiumsalze der Speisefettsäuren, Füllstoff Calciumphosphate, Mangansulfat, Füllstoff Natrium-Carboxymethylcellulose, Vitamin D3.Frei von Lactose, Hefe, Purin und Jod. Glutenfrei.Zusammensetzung pro Tablette (NRV*) pro 2 Tabletten (NRV*)Glucosaminhydrochlorid 350 mg 700 mgGlucosaminhydrochlorid 350 mg 700 mgChondroitinsulfat 200 mg 400 mgKollagenhydrolysat 100 mg 200 mg enthält Kollagen Typ II 60 mg 120 mg enthält Hyaluronsäure 10 mg 20 mgVitamin C 80 mg (100 %) 160 mg (200 %)MSM 25 mg 50 mgSelen 50 μg (91 %) 100 μg (182 %)Mangan 1 mg (50 %) 2 mg (100 %)Vitamin E 10 mg (83 %) 20 mg (166 %)Vitamin D3 5 μg (100 %) 10 μg (200 %)*NRV: Nutrient Reference Values = Referenzmenge nach EU-Lebensmittelinformationsverordnung 1169/2011GegenanzeigenBei Überempfindlichkeit gegenüber einen der oben genannt25,16 €*Versand: 3,99 €Sichere Weiterleitung zum Anbieter


-
Wann Wohngebäudeversicherung abschließen Neubau?
Die Wohngebäudeversicherung sollte idealerweise abgeschlossen werden, sobald der Bau des neuen Gebäudes beginnt. Auf diese Weise ist das Gebäude von Anfang an gegen eventuelle Schäden abgesichert. Es ist wichtig, die Versicherung frühzeitig abzuschließen, da bereits während der Bauphase Risiken bestehen können, wie z.B. Schäden durch Naturkatastrophen oder Diebstahl von Baumaterialien. Zudem kann eine frühzeitige Absicherung auch die Finanzierung des Bauprojekts schützen, da Schäden am Gebäude zu Verzögerungen und zusätzlichen Kosten führen können. Es empfiehlt sich daher, sich rechtzeitig über die verschiedenen Versicherungsoptionen zu informieren und eine passende Wohngebäudeversicherung für den Neubau abzuschließen. **
-
Kann man Wohngebäudeversicherung absetzen?
Kann man Wohngebäudeversicherung absetzen? Die steuerliche Absetzbarkeit von Wohngebäudeversicherungen hängt von verschiedenen Faktoren ab, wie z.B. der Nutzung des Gebäudes. In der Regel können Vermieter die Kosten für die Wohngebäudeversicherung als Werbungskosten geltend machen. Für Selbstnutzer ist die steuerliche Absetzbarkeit in der Regel nicht möglich. Es empfiehlt sich, mit einem Steuerberater oder Finanzexperten zu sprechen, um genaue Informationen zur steuerlichen Absetzbarkeit der Wohngebäudeversicherung zu erhalten. **
-
Welche ist die beste Wohngebäudeversicherung?
Die Frage nach der besten Wohngebäudeversicherung ist nicht einfach zu beantworten, da dies von verschiedenen Faktoren abhängt. Zunächst sollte man prüfen, welche Leistungen die Versicherung anbietet und ob sie den individuellen Bedürfnissen entsprechen. Des Weiteren ist es wichtig, auf die Höhe der Deckungssumme und Selbstbeteiligung zu achten. Zudem spielen auch der Kundenservice, die Erreichbarkeit im Schadensfall und die Prämienhöhe eine Rolle bei der Auswahl der besten Wohngebäudeversicherung. Am besten ist es, verschiedene Angebote zu vergleichen und sich von Experten beraten zu lassen, um die passende Versicherung zu finden. **
-
Was deckt die Wohngebäudeversicherung ab?
Die Wohngebäudeversicherung deckt Schäden an der Bausubstanz eines Gebäudes ab, die durch Feuer, Sturm, Hagel, Leitungswasser oder Elementarschäden verursacht werden. Darunter fallen beispielsweise Schäden an Dach, Wänden, Fenstern, Türen und Installationen. Auch Schäden durch Vandalismus oder Einbruchdiebstahl können in manchen Fällen abgedeckt sein. Es ist wichtig, die genauen Leistungen und Bedingungen der Wohngebäudeversicherung im Vertrag zu prüfen, da diese je nach Anbieter variieren können. **

Warum wird die Wohngebäudeversicherung teurer?
Die Wohngebäudeversicherung wird teurer, da die Versicherungsgesellschaften die steigenden Risiken und Schadensfälle berücksichtigen müssen. Dazu gehören zum Beispiel häufigere Naturkatastrophen wie Überschwemmungen, Stürme oder Waldbrände, die zu höheren Schadenssummen führen. Auch die steigenden Baukosten und Materialpreise spielen eine Rolle bei der Beitragserhöhung. Zudem können individuelle Faktoren wie der Zustand des Gebäudes oder die Lage eine Erhöhung des Versicherungsbeitrags zur Folge haben. Es ist wichtig, regelmäßig verschiedene Angebote zu vergleichen, um die beste und kosteneffizienteste Wohngebäudeversicherung zu finden. **
Wie viel kostet eine Wohngebäudeversicherung?
Eine Wohngebäudeversicherung kann je nach Anbieter, Versicherungssumme, Region und individuellen Risikofaktoren variieren. Die Kosten für eine Wohngebäudeversicherung hängen auch von der Art der Immobilie, dem Baujahr, der Größe und dem Zustand des Gebäudes ab. Es ist ratsam, mehrere Angebote von verschiedenen Versicherungsgesellschaften einzuholen, um die besten Konditionen und Preise zu vergleichen. Zudem können zusätzliche Leistungen wie Elementarschäden oder Glasbruch die Kosten der Wohngebäudeversicherung beeinflussen. Es ist wichtig, eine Versicherung zu wählen, die ausreichenden Schutz bietet, aber gleichzeitig bezahlbar ist. **
Top-Angebote
Produkte zum Begriff Wohngebäudeversicherung:
-
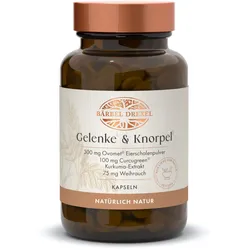
Gelenke & Knorpel Kapseln9-in-1 Nährstoff-Komplex mit OVOMET® Eierschalenmembran, Boswellin® Weihrauchextrakt und CurcugreenTM Kurkumaextrakt. Weihrauch trägt zum Wohlbefinden der Gelenke bei [1]. Kurkuma besitzt antioxidative Eigenschaften und unterstützt die Gelenke und Muskeln durch entspannende Eigenschaften [3]. Vitamin C trägt zu einer normalen Kollagenbildung für eine normale Knorpelfunktion bei [2]. Mangan und Kupfer sind essenziell für das Bindegewebe: Kupfer trägt zur Erhaltung von normalem Bindegewebe [4] und Mangan trägt zu einer normalen Bindegewebsbildung bei [5].39,99 €*Versand: 2,90 €Sichere Weiterleitung zum Anbieter
-
Dietz, Horst: WohngebäudeversicherungWohngebäudeversicherung , Ein detaillierter Überblick über die vertraglichen Grundlagen und den Deckungsumfang anhand der Musterbedingungen VGB 2010 des Gesamtverbands der Deutschen Versicherungswirtschaft (GDV): Dieser Kommentar zur Wohngebäudeversicherung bietet auch in der aktualisierten 3. Auflage ein ideales Arbeitsinstrument für alle Mitarbeiter von Antragsaufnahme- und Leistungsabteilungen, Versicherungsvermittler und -makler, Sachverständige, Gutachter, Richter und Rechtsanwälte! Die Wohngebäudeversicherung ist durch die Zunahme von Stürmen, Überschwemmungen und Hochwasser und anderen Naturereignissen in den Fokus von Medien und Öffentlichkeit gerückt. Nicht zuletzt Flutkatastrophen sorgten dafür, dass im Rahmen der Berichterstattung immer wieder nach der Versicherbarkeit der entstandenen Schäden gefragt wurde. Die Versicherungswirtschaft hat auf die an sie gestellten Anforderungen reagiert: Weitere Elementargefahren wurden in die Grunddeckung der Wohngebäudeversicherung aufgenommen. Auch mit der Aufnahme von Überspannungsschäden durch Blitz und Gewitter wurde die Deckung erheblich erweitert. Der hilfreiche Kommentar orientiert sich an der Reihenfolge der einzelnen Bestimmungen. Dies ermöglicht den in der täglichen Arbeit unentbehrlichen schnellen Zugriff auf einzelne Problembereiche. Neben der aktuellen Gesetzeslage und der neuesten Rechtsprechung werden auch wichtige Deckungserweiterungen berücksichtigt. Das Standardwerk bietet auch in der Ausbildung wertvolle Unterstützung. Begründet wurde es von Horst Dietz, in der 3. Auflage neu bearbeitet von Sven Fischer und Christian Gierschek. , Tagfahrleuchten > Beleuchtung , Auflage: 3. Auflage, Erscheinungsjahr: 20141216, Produktform: Kartoniert, Autoren: Dietz, Horst~Fischer, Sven~Gierschek, Christian, Auflage: 15003, Auflage/Ausgabe: 3. Auflage, Seitenzahl/Blattzahl: 573, Keyword: Elementarschadenversicherung; Hochwasserversicherung; Wohnflächenmodell; Feuerversicherung; VGB 2010; Gleitende Neuwertversicherung; Versicherungswert 1914; Leitungswasserversicherung; Sturmversicherung; Mietausfallversicherung, Fachschema: Versicherung - Versicherungskaufmann~Handelsrecht~Unternehmensrecht~Wettbewerbsrecht - Wettbewerbssache, Fachkategorie: Gesellschafts-, Handels- und Wettbewerbsrecht, allgemein, Warengruppe: HC/Recht/Sonstiges, Fachkategorie: Versicherung und Versicherungsmathematik, Thema: Verstehen, Text Sprache: ger, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: VVW-Verlag Versicherungs., Verlag: VVW-Verlag Versicherungs., Verlag: Verlag Versicherungswirtschaft GmbH & Co. KG, Länge: 240, Breite: 170, Höhe: 42, Gewicht: 1141, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0008, Tendenz: +1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel,69,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wer braucht Wohngebäudeversicherung?
Die Wohngebäudeversicherung ist für alle Hausbesitzer oder Eigentümer von Immobilien unverzichtbar. Sie schützt das Gebäude vor Schäden durch Feuer, Sturm, Hagel, Leitungswasser und anderen Risiken. Ohne eine Wohngebäudeversicherung müsste der Eigentümer im Falle eines Schadens die gesamten Reparatur- oder Wiederbeschaffungskosten selbst tragen. Besonders in Regionen mit erhöhtem Risiko für Naturkatastrophen oder anderen Schadensfällen ist eine Wohngebäudeversicherung dringend empfohlen. Letztendlich bietet die Wohngebäudeversicherung finanzielle Sicherheit und Schutz für das Zuhause und sollte daher von jedem Hausbesitzer in Betracht gezogen werden. **
-
Wer braucht eine Wohngebäudeversicherung?
Wer braucht eine Wohngebäudeversicherung? Eine Wohngebäudeversicherung ist für Hausbesitzer oder Eigentümer von Wohngebäuden unerlässlich, da sie Schutz vor Schäden bietet, die durch Feuer, Sturm, Hagel, Leitungswasser oder andere Risiken verursacht werden können. Auch für Vermieter ist eine Wohngebäudeversicherung wichtig, um ihr Eigentum abzusichern und finanzielle Verluste im Falle eines Schadens zu vermeiden. Mieter hingegen benötigen in der Regel keine Wohngebäudeversicherung, da sie nicht für die Versicherung des Gebäudes, sondern lediglich für ihren Hausrat zuständig sind. Es ist ratsam, sich von einem Versicherungsexperten beraten zu lassen, um festzustellen, ob eine Wohngebäudeversicherung in der jeweiligen Situation notwendig ist. **
-
Wann Wohngebäudeversicherung abschließen Neubau?
Die Wohngebäudeversicherung sollte idealerweise abgeschlossen werden, sobald der Bau des neuen Gebäudes beginnt. Auf diese Weise ist das Gebäude von Anfang an gegen eventuelle Schäden abgesichert. Es ist wichtig, die Versicherung frühzeitig abzuschließen, da bereits während der Bauphase Risiken bestehen können, wie z.B. Schäden durch Naturkatastrophen oder Diebstahl von Baumaterialien. Zudem kann eine frühzeitige Absicherung auch die Finanzierung des Bauprojekts schützen, da Schäden am Gebäude zu Verzögerungen und zusätzlichen Kosten führen können. Es empfiehlt sich daher, sich rechtzeitig über die verschiedenen Versicherungsoptionen zu informieren und eine passende Wohngebäudeversicherung für den Neubau abzuschließen. **
-
Kann man Wohngebäudeversicherung absetzen?
Kann man Wohngebäudeversicherung absetzen? Die steuerliche Absetzbarkeit von Wohngebäudeversicherungen hängt von verschiedenen Faktoren ab, wie z.B. der Nutzung des Gebäudes. In der Regel können Vermieter die Kosten für die Wohngebäudeversicherung als Werbungskosten geltend machen. Für Selbstnutzer ist die steuerliche Absetzbarkeit in der Regel nicht möglich. Es empfiehlt sich, mit einem Steuerberater oder Finanzexperten zu sprechen, um genaue Informationen zur steuerlichen Absetzbarkeit der Wohngebäudeversicherung zu erhalten. **
Ähnliche Suchbegriffe für Wohngebäudeversicherung
-
Dr. Böhm Knorpel & Knochen TablettenAnwendungsgebiet von Dr. Böhm Knorpel & Knochen TablettenDie Dr. Böhm Knorpel & Knochen Tabletten sind ein Nahrungsergänzungsmittel, mit Glucosamin + Chondroitin + Hyaluronsäure + MSM.Mangan für normale Knochen.Vitamin C für normale Knorpelfunktion.Plus Kollagen Typ II.Mangan trägt zu einer normalen Bindegewebsbildung und dem Erhalt normaler Knochen bei.Vitamin D trägt zum Erhalt gesunder Knochen und einer normalen Muskelfunktion bei.Vitamin C trägt zu einer normalen Kollagenbildung für eine normale Knorpelfunktion bei.Selen und Vitamin E tragen dazu bei, die Zellen vor oxidativem Stress zu schützen.Plus Glucosamin, Chondroitin, Kollagen Typ II, Hyaluronsäure und MSM (Methylsulfonylmethan).Wirkstoffe / Inhaltsstoffe / ZutatenZutaten von Dr. Böhm Knorpel & Knochen Tabletten:Füllstoff Cellulose, Glucosaminhydrochlorid aus dem Chitin von Krebstieren, Chondroitinsulfat-Natrium, Vitamin C, Kollagenhydrolysat (Ursprung: Huhn), Vitamin E, Natriumselenat, Füllstoff Calciumcarbonat, Methylsulfonylmethan (MSM), Überzugsmittel Hydroxypropylmethylcellulose, Füllstoff Isomalt, Überzugsmittel Schellack, modifizierte Stärke, Trennmittel Siliciumdioxid und Magnesiumsalze der Speisefettsäuren, Füllstoff Calciumphosphate, Mangansulfat, Füllstoff Natrium-Carboxymethylcellulose, Vitamin D3.Frei von Lactose, Hefe, Purin und Jod. Glutenfrei.Zusammensetzung pro Tablette (NRV*) pro 2 Tabletten (NRV*)Glucosaminhydrochlorid 350 mg 700 mgGlucosaminhydrochlorid 350 mg 700 mgChondroitinsulfat 200 mg 400 mgKollagenhydrolysat 100 mg 200 mg enthält Kollagen Typ II 60 mg 120 mg enthält Hyaluronsäure 10 mg 20 mgVitamin C 80 mg (100 %) 160 mg (200 %)MSM 25 mg 50 mgSelen 50 μg (91 %) 100 μg (182 %)Mangan 1 mg (50 %) 2 mg (100 %)Vitamin E 10 mg (83 %) 20 mg (166 %)Vitamin D3 5 μg (100 %) 10 μg (200 %)*NRV: Nutrient Reference Values = Referenzmenge nach EU-Lebensmittelinformationsverordnung 1169/2011GegenanzeigenBei Überempfindlichkeit gegenüber einen der oben genannt25,16 €*Versand: 3,99 €Sichere Weiterleitung zum Anbieter
-
Excellent Pets Hunde-Mobilität+ 100 g unterstützt Gelenke, Knorpel, Sehnen und Bänder beim Hund.Mehr Bewegungsfreude für Ihren Hund - gezielte Unterstützung für Gelenke und Bindegewebe Ihr Hund will laufen, springen, spielen - doch steife Gelenke, Anlaufschwierigkeiten oder Belastung nach intensiver Aktivität bremsen ihn aus. Excellent Pets Dog Mobility+ 100 g setzt genau hier an: Das Ergänzungsfuttermittel in Pulverform unterstützt gezielt Gelenke, Knorpel, Sehnen und Bänder und hilft, die Beweglichkeit Ihres Hundes im Alltag zu erhalten. Was verändert dieses Produkt? Excellent Pets Dog Mobility+ ist ein Ergänzungsfuttermittel für Hunde in Pulverform. Laut Hersteller ist es eine sehr vollständige Formel zur Unterstützung der Schmierung, des Erhalts und der Funktion von Sehnen, Knorpel, Bändern und Gelenken. Die Wirkung basiert nicht auf leeren Versprechen, sondern auf klar definierten Inhaltsstoffen mit konkretem Nutzen. MSM für belastbare Gelenke Methylsulfonylmethan (MSM) liefert organischen Schwefel, der ein Baustein von Bindegewebe ist. Das Pulver soll damit die natürliche Funktion von Gelenken und Sehnen unterstützen, besonders bei Hunden, die regelmäßig springen, Treppen laufen oder lange spazieren gehen. Glucosamin und Chondroitinsulfat als Knorpel-Bausteine Glucosamin und Chondroitinsulfat kommen natürlicherweise im Gelenkknorpel vor. Mit Dog Mobility+ führen Sie diese Stoffe gezielt zu, um den Erhalt von Knorpelstrukturen zu unterstützen - ein Thema, das bei älteren Hunden und großen Rassen besonders relevant ist. Grünlippmuschel mit Omega-3-Fettsäuren Die enthaltene grünlippige Muschel liefert Omega-3-Fettsäuren. Diese Fettsäuren spielen eine Rolle im Stoffwechsel von Gelenken und können dazu beitragen, Belastungen im Bewegungsapparat besser zu bewältigen, etwa bei sportlich geführten oder arbeitenden Hunden. Hyaluronsäure für Gelenkflüssigkeit Hyaluronsäure ist ein natürlicher Bestandteil der Gelenkflüssigkeit und wirkt als körpereigener Schmierstoff. Durch die Aufnahme über das Futter wird der Organismus mit einem Baustein versorgt, der für geschmeidige Gelenkbewegungen wichtig ist. Vitamin C als Antioxidans Vitamin C wirkt als Antioxidans und unterstützt den Organismus beim Schutz von Zellen vor oxidativem Stress. Das ist gerade bei hoher körperlicher Belastung oder im Alter relevant, wenn der Bewegungsapparat stärker gefordert ist. In dieser Kombination zielt Dog Mobility+ darauf ab, die Gelenkschmierung zu unterstützen, das Bindegewebe zu versorgen und den Bewegungsapparat Ihres Hundes im Alltag zu entlasten. Details Excellent Pets Hunde-Mobilität+ 100 g unterstützt Gelenke, Knorpel, Sehnen und Bänder beim Hund. Produkttyp: Ergänzungsfuttermittel für Hunde in Pulverform Marke: Excellent Pets Produktname: Dog Mobility+ 100 g Darreichungsform: Pulver zum Untermischen unter das Futter Unterstützte Strukturen: Gelenke, Knorpel, Sehnen, Bänder Ziel: Unterstützung der Schmierung, Funktion und Erhaltung des Bewegungsapparats Wichtige Inhaltsstoffe: MSM, Glucosamin, Chondroitinsulfat, grünlippige Muschel, Hyaluronsäure, Vitamin C Geeignet für: Hunde aller Altersklassen (vom wachsenden Junghund bis zum Senior) Gebindegröße: 100 g Pulver Typische Verpackungsmaße: ca. 10 cm x 6,5 cm x 6,5 cm Anwendung / Dosierung Die Dosierung richtet sich nach dem Körpergewicht des Hundes und wird laut Händlerangaben einfach über das Futter gegeben. Hunde unter 10 kg: 1 g pro Tag Hunde 10 bis 25 kg: 2 g pro Tag Hunde über 25 kg: 3 g pro Tag Empfehlung zur Eingewöhnung: In der ersten Woche können 5 g pro Tag gegeben werden. Die Tagesmenge wird idealerweise auf die Mahlzeiten verteilt und unter das Futter gemischt. Wie bei jedem Ergänzungsfuttermittel sollte bei bestehenden Erkrankungen oder bei gleichzeitiger Gabe anderer Präparate vorab der Tierarzt einbezogen werden. Für wen? Excellent Pets Dog Mobility+ 100 g richtet sich an Halter, die den Bewegungsapparat ihres Hundes gezielt unterstützen wollen, ohne sich durch komplexe Einzelpräparate zu arbeiten. Für Welpen und junge Hunde im Wachstum, deren Gelenke und Bindegewebe sich noch entwickeln. Für ältere Hunde, bei denen der Erhalt von Knorpel und Gelenkfunktion im Vordergrund steht. Für aktive, sportliche oder arbeitende Hunde, die regelmäßig höher belastet werden. Für tragende Hündinnen, deren Organismus in dieser Phase besonders gefordert ist. Für anspruchsvolle Hundebesitzer, die eine klar zusammengesetzte Ergänzung für Gelenke, Knorpel, Sehnen und Bänder suchen. Zusammenfassung Excellent Pets Dog Mobility+ 100 g bündelt bewährte Gelenk- und Bindegewebsbausteine in einem Pulver, das den Bewegungsapparat Ihres Hundes alltagstauglich unterstützt - vom jungen Hund bis zum Senior.28,70 €*Versand: 4,50 €Sichere Weiterleitung zum Anbieter
-
Welche ist die beste Wohngebäudeversicherung?
Die Frage nach der besten Wohngebäudeversicherung ist nicht einfach zu beantworten, da dies von verschiedenen Faktoren abhängt. Zunächst sollte man prüfen, welche Leistungen die Versicherung anbietet und ob sie den individuellen Bedürfnissen entsprechen. Des Weiteren ist es wichtig, auf die Höhe der Deckungssumme und Selbstbeteiligung zu achten. Zudem spielen auch der Kundenservice, die Erreichbarkeit im Schadensfall und die Prämienhöhe eine Rolle bei der Auswahl der besten Wohngebäudeversicherung. Am besten ist es, verschiedene Angebote zu vergleichen und sich von Experten beraten zu lassen, um die passende Versicherung zu finden. **
-
Was deckt die Wohngebäudeversicherung ab?
Die Wohngebäudeversicherung deckt Schäden an der Bausubstanz eines Gebäudes ab, die durch Feuer, Sturm, Hagel, Leitungswasser oder Elementarschäden verursacht werden. Darunter fallen beispielsweise Schäden an Dach, Wänden, Fenstern, Türen und Installationen. Auch Schäden durch Vandalismus oder Einbruchdiebstahl können in manchen Fällen abgedeckt sein. Es ist wichtig, die genauen Leistungen und Bedingungen der Wohngebäudeversicherung im Vertrag zu prüfen, da diese je nach Anbieter variieren können. **
-
Warum wird die Wohngebäudeversicherung teurer?
Die Wohngebäudeversicherung wird teurer, da die Versicherungsgesellschaften die steigenden Risiken und Schadensfälle berücksichtigen müssen. Dazu gehören zum Beispiel häufigere Naturkatastrophen wie Überschwemmungen, Stürme oder Waldbrände, die zu höheren Schadenssummen führen. Auch die steigenden Baukosten und Materialpreise spielen eine Rolle bei der Beitragserhöhung. Zudem können individuelle Faktoren wie der Zustand des Gebäudes oder die Lage eine Erhöhung des Versicherungsbeitrags zur Folge haben. Es ist wichtig, regelmäßig verschiedene Angebote zu vergleichen, um die beste und kosteneffizienteste Wohngebäudeversicherung zu finden. **
-
Wie viel kostet eine Wohngebäudeversicherung?
Eine Wohngebäudeversicherung kann je nach Anbieter, Versicherungssumme, Region und individuellen Risikofaktoren variieren. Die Kosten für eine Wohngebäudeversicherung hängen auch von der Art der Immobilie, dem Baujahr, der Größe und dem Zustand des Gebäudes ab. Es ist ratsam, mehrere Angebote von verschiedenen Versicherungsgesellschaften einzuholen, um die besten Konditionen und Preise zu vergleichen. Zudem können zusätzliche Leistungen wie Elementarschäden oder Glasbruch die Kosten der Wohngebäudeversicherung beeinflussen. Es ist wichtig, eine Versicherung zu wählen, die ausreichenden Schutz bietet, aber gleichzeitig bezahlbar ist. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.