Domain markknochen.de kaufen?
Wir ziehen mit dem Projekt
markknochen.de um.
Sind Sie am Kauf der Domain
markknochen.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain markknochen.de kaufen?
Wann Rückzahlung Kaution?
Wann Rückzahlung Kaution? Die Rückzahlung der Kaution erfolgt in der Regel innerhalb von 14 bis 30 Tagen nach dem Auszug aus der Mietwohnung. Der Vermieter muss die Kaution zunächst auf eventuelle Schäden oder offene Forderungen prüfen, bevor er sie zurückzahlt. Es ist ratsam, den Vermieter nach dem Auszug schriftlich zur Rückzahlung der Kaution aufzufordern, um Missverständnisse zu vermeiden. Sollte es zu Unstimmigkeiten kommen, kann im Streitfall auch das örtliche Mietgericht eingeschaltet werden. Es ist wichtig, den Zustand der Wohnung bei Ein- und Auszug genau zu dokumentieren, um im Streitfall Beweise zu haben. **
Wann keine Umsatzsteuer?
Wann keine Umsatzsteuer? Die Umsatzsteuer wird in der Regel auf den Verkauf von Waren und Dienstleistungen erhoben. Es gibt jedoch bestimmte Ausnahmen, bei denen keine Umsatzsteuer anfällt. Zum Beispiel sind einige Umsätze von der Umsatzsteuer befreit, wie beispielsweise medizinische Dienstleistungen oder Bildungsdienstleistungen. Zudem gibt es auch bestimmte Kleinunternehmerregelungen, die es Unternehmen ermöglichen, unter bestimmten Umsatzgrenzen von der Umsatzsteuer befreit zu sein. Es ist wichtig, die spezifischen Regelungen in Ihrem Land zu prüfen, um festzustellen, wann keine Umsatzsteuer anfällt. **

Ähnliche Suchbegriffe für Umsatzsteuer-Rückzahlung
Top-Angebote
Produkte zum Begriff Umsatzsteuer-Rückzahlung:
-
Veranlagungshandb. Umsatzsteuer 2022, FachbücherDas Veranlagungshandbuch Umsatzsteuer 2022 ist ein umfassendes Nachschlagewerk, das eine klare Orientierung im komplexen deutschen Umsatzsteuerrecht bietet. Es enthält die relevanten Gesetze, Verordnungen und Erlassungen, die für die praktische Anwendung unerlässlich sind. Der Band umfasst das Umsatzsteuergesetz, die Durchführungsverordnung zum UStG sowie den Umsatzsteuer-Anwendungserlass. Zudem werden die neuesten Entscheidungen des Europäischen Gerichtshofs (EuGH), des Bundesfinanzhofs (BFH) und der Finanzgerichte berücksichtigt. Die Aktualität des Handbuchs wird durch die Einbeziehung der jüngsten Änderungen und BMF-Schreiben gewährleistet, die bis zum Redaktionsschluss im Februar 2023 veröffentlicht wurden. Mit über 2400 Seiten bietet dieses Fachbuch eine detaillierte und strukturierte Übersicht über die wesentlichen Aspekte des Umsatzsteuerrechts und ist somit ein unverzichtbares Hilfsmittel für Fachleute in diesem Bereich.48,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Lippross, Otto-Gerd: UmsatzsteuerUmsatzsteuer , Die vorliegende 25. Auflage dieses Standardwerks bietet eine tiefgehende und voll-ständige Darstellung des Umsatzsteuerrechts. Die gründliche Überarbeitung der Neuauflage erfolgte auf dem aktuellen Stand von Gesetzgebung, Rechtsprechung und Verwaltungsanweisungen. Dabei wurde das bewährte Konzept beibehalten, dem Benutzer eine anschauliche, an der Gesetzessystematik orientierte Darstellung des Umsatzsteuerrechts zu geben. Die umfassende und trotzdem gut verständliche Form der Stoffvermittlung wird zusätzlich durch zahlreiche Beispiele unterstützt. Die Neuauflage kommentiert das derzeit geltende Umsatzsteuerrecht. Die Sonder-regelungen bei innergemeinschaftlichen Lieferungen und Leistungen werden in einem besonderen Kapitel geschlossen dargestellt. Der Band eignet sich gleichermaßen als Lehrbuch für das Studium und als Hand-kommentar für die Praxis mit ausführlichem Stichwortverzeichnis und Paragraphen-schlüssel , Zusatzbeleuchtung > Beleuchtung , Auflage: 25. Auflage, Erscheinungsjahr: 20220301, Produktform: Leinen, Titel der Reihe: Grüne Reihe#11#, Autoren: Lippross, Otto-Gerd, Edition: REV, Auflage: 22025, Auflage/Ausgabe: 25. Auflage, Seitenzahl/Blattzahl: 1717, Keyword: Mehrwertsteuer; Unterrichtsmaterial; Unternehmensteuer; Recht; Jahressteuergesetz, Fachschema: Abgabe - Abgabenordnung - AO~Mehrwertsteuer - Verbrauchssteuer~Steuer / Mehrwertsteuer~Steuer / Umsatzsteuer~Umsatzsteuer~Steuergesetz~Steuerrecht - Steuergesetz, Warengruppe: HC/Steuern, UNSPSC: 49011000, Warenverzeichnis für die Außenhandelsstatistik: 49011000, Länge: 213, Breite: 157, Höhe: 70, Gewicht: 2212, Produktform: Gebunden, Genre: Sozialwissenschaften/Recht/Wirtschaft,89,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter



-
Wann Umsatzsteuer Sondervorauszahlung?
Wann Umsatzsteuer Sondervorauszahlung? Die Umsatzsteuer Sondervorauszahlung muss von Unternehmern geleistet werden, die im Vorjahr einen Umsatz von mehr als 7.500 Euro erzielt haben. Die Höhe der Sondervorauszahlung wird auf Basis des Umsatzes des Vorjahres berechnet und dient dazu, eine regelmäßige Vorauszahlung auf die zu erwartende Umsatzsteuer zu leisten. Die Sondervorauszahlung muss bis zum 10. des jeweiligen Monats geleistet werden. Es ist wichtig, die Fristen für die Sondervorauszahlung im Blick zu behalten, um mögliche Säumniszuschläge zu vermeiden. **
-
Soll Versteuerung Umsatzsteuer?
Soll Versteuerung Umsatzsteuer? Die Versteuerung der Umsatzsteuer ist gesetzlich vorgeschrieben und betrifft Unternehmen, die steuerpflichtige Umsätze erzielen. Durch die Umsatzsteuer wird der Konsum besteuert und dient als wichtige Einnahmequelle für den Staat. Unternehmen müssen die Umsatzsteuer auf ihren Rechnungen ausweisen und an das Finanzamt abführen. Es ist wichtig, die Umsatzsteuer korrekt zu berechnen und abzuführen, um rechtliche Konsequenzen zu vermeiden. Insgesamt ist die Versteuerung der Umsatzsteuer also ein wichtiger Bestandteil des Steuersystems. **
-
Sind Umsatzsteuer kosten?
Sind Umsatzsteuer kosten? Die Umsatzsteuer ist eine Steuer, die auf den Verkauf von Waren und Dienstleistungen erhoben wird. Sie wird vom Verkäufer an den Staat abgeführt und nicht vom Verbraucher bezahlt. Daher handelt es sich bei der Umsatzsteuer nicht um Kosten, die ein Unternehmen selbst trägt, sondern um eine Abgabe, die auf den Umsatz erhoben wird. Unternehmen müssen die Umsatzsteuer lediglich korrekt berechnen, einziehen und an das Finanzamt abführen. Insofern sind Umsatzsteuer keine Kosten für das Unternehmen, sondern eine steuerliche Verpflichtung. **
-
Wann Quartalszahler Umsatzsteuer?
Quartalszahler zahlen ihre Umsatzsteuer vierteljährlich, also alle drei Monate. Dies bedeutet, dass sie ihre Umsatzsteuer für das jeweilige Quartal bis zum 10. des Folgemonats nach Ablauf des Quartals entrichten müssen. Quartalszahler müssen also viermal im Jahr ihre Umsatzsteuererklärung abgeben und die entsprechenden Beträge an das Finanzamt überweisen. Diese Regelung gilt für Unternehmen, die einen bestimmten Umsatz nicht überschreiten und sich für die quartalsweise Zahlung der Umsatzsteuer entschieden haben. **
Ist Soll Umsatzsteuer?
Ist Soll Umsatzsteuer? Diese Frage bezieht sich auf die Buchhaltung und darauf, ob die Umsatzsteuer auf der Soll-Seite oder der Haben-Seite verbucht werden soll. In der Regel wird die Umsatzsteuer auf der Soll-Seite verbucht, da sie eine Verbindlichkeit gegenüber dem Finanzamt darstellt. Die Umsatzsteuer wird von Unternehmen auf ihre Umsätze erhoben und muss an das Finanzamt abgeführt werden. Die Verbuchung auf der Soll-Seite zeigt an, dass das Unternehmen diese Steuer noch schuldet. Es ist wichtig, die Umsatzsteuer korrekt zu verbuchen, um mögliche Fehler bei der Steuererklärung zu vermeiden. **
Wann 7% Umsatzsteuer?
Die 7% Umsatzsteuer gilt in Deutschland für bestimmte Güter und Dienstleistungen, die dem ermäßigten Steuersatz unterliegen. Dazu gehören beispielsweise Lebensmittel, Bücher, Zeitungen, bestimmte kulturelle Veranstaltungen und einige weitere Produkte des täglichen Bedarfs. Der reguläre Umsatzsteuersatz beträgt in Deutschland 19%. Unternehmen müssen darauf achten, dass sie die richtigen Steuersätze anwenden, um keine steuerlichen Probleme zu bekommen. Es ist wichtig, sich über die aktuellen Steuersätze und deren Anwendungsbereiche zu informieren, um korrekt abrechnen zu können. **
Top-Angebote
Produkte zum Begriff Umsatzsteuer-Rückzahlung:
-
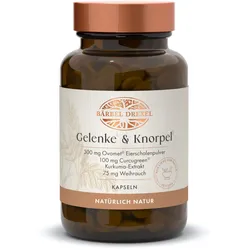
Gelenke & Knorpel Kapseln9-in-1 Nährstoff-Komplex mit OVOMET® Eierschalenmembran, Boswellin® Weihrauchextrakt und CurcugreenTM Kurkumaextrakt. Weihrauch trägt zum Wohlbefinden der Gelenke bei [1]. Kurkuma besitzt antioxidative Eigenschaften und unterstützt die Gelenke und Muskeln durch entspannende Eigenschaften [3]. Vitamin C trägt zu einer normalen Kollagenbildung für eine normale Knorpelfunktion bei [2]. Mangan und Kupfer sind essenziell für das Bindegewebe: Kupfer trägt zur Erhaltung von normalem Bindegewebe [4] und Mangan trägt zu einer normalen Bindegewebsbildung bei [5].39,99 €*Versand: 2,90 €Sichere Weiterleitung zum Anbieter
-
Veranlagungshandb. Umsatzsteuer 2022, FachbücherDas Veranlagungshandbuch Umsatzsteuer 2022 ist ein umfassendes Nachschlagewerk, das eine klare Orientierung im komplexen deutschen Umsatzsteuerrecht bietet. Es enthält die relevanten Gesetze, Verordnungen und Erlassungen, die für die praktische Anwendung unerlässlich sind. Der Band umfasst das Umsatzsteuergesetz, die Durchführungsverordnung zum UStG sowie den Umsatzsteuer-Anwendungserlass. Zudem werden die neuesten Entscheidungen des Europäischen Gerichtshofs (EuGH), des Bundesfinanzhofs (BFH) und der Finanzgerichte berücksichtigt. Die Aktualität des Handbuchs wird durch die Einbeziehung der jüngsten Änderungen und BMF-Schreiben gewährleistet, die bis zum Redaktionsschluss im Februar 2023 veröffentlicht wurden. Mit über 2400 Seiten bietet dieses Fachbuch eine detaillierte und strukturierte Übersicht über die wesentlichen Aspekte des Umsatzsteuerrechts und ist somit ein unverzichtbares Hilfsmittel für Fachleute in diesem Bereich.48,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Lippross, Otto-Gerd: UmsatzsteuerUmsatzsteuer , Die vorliegende 25. Auflage dieses Standardwerks bietet eine tiefgehende und voll-ständige Darstellung des Umsatzsteuerrechts. Die gründliche Überarbeitung der Neuauflage erfolgte auf dem aktuellen Stand von Gesetzgebung, Rechtsprechung und Verwaltungsanweisungen. Dabei wurde das bewährte Konzept beibehalten, dem Benutzer eine anschauliche, an der Gesetzessystematik orientierte Darstellung des Umsatzsteuerrechts zu geben. Die umfassende und trotzdem gut verständliche Form der Stoffvermittlung wird zusätzlich durch zahlreiche Beispiele unterstützt. Die Neuauflage kommentiert das derzeit geltende Umsatzsteuerrecht. Die Sonder-regelungen bei innergemeinschaftlichen Lieferungen und Leistungen werden in einem besonderen Kapitel geschlossen dargestellt. Der Band eignet sich gleichermaßen als Lehrbuch für das Studium und als Hand-kommentar für die Praxis mit ausführlichem Stichwortverzeichnis und Paragraphen-schlüssel , Zusatzbeleuchtung > Beleuchtung , Auflage: 25. Auflage, Erscheinungsjahr: 20220301, Produktform: Leinen, Titel der Reihe: Grüne Reihe#11#, Autoren: Lippross, Otto-Gerd, Edition: REV, Auflage: 22025, Auflage/Ausgabe: 25. Auflage, Seitenzahl/Blattzahl: 1717, Keyword: Mehrwertsteuer; Unterrichtsmaterial; Unternehmensteuer; Recht; Jahressteuergesetz, Fachschema: Abgabe - Abgabenordnung - AO~Mehrwertsteuer - Verbrauchssteuer~Steuer / Mehrwertsteuer~Steuer / Umsatzsteuer~Umsatzsteuer~Steuergesetz~Steuerrecht - Steuergesetz, Warengruppe: HC/Steuern, UNSPSC: 49011000, Warenverzeichnis für die Außenhandelsstatistik: 49011000, Länge: 213, Breite: 157, Höhe: 70, Gewicht: 2212, Produktform: Gebunden, Genre: Sozialwissenschaften/Recht/Wirtschaft,89,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wann Rückzahlung Kaution?
Wann Rückzahlung Kaution? Die Rückzahlung der Kaution erfolgt in der Regel innerhalb von 14 bis 30 Tagen nach dem Auszug aus der Mietwohnung. Der Vermieter muss die Kaution zunächst auf eventuelle Schäden oder offene Forderungen prüfen, bevor er sie zurückzahlt. Es ist ratsam, den Vermieter nach dem Auszug schriftlich zur Rückzahlung der Kaution aufzufordern, um Missverständnisse zu vermeiden. Sollte es zu Unstimmigkeiten kommen, kann im Streitfall auch das örtliche Mietgericht eingeschaltet werden. Es ist wichtig, den Zustand der Wohnung bei Ein- und Auszug genau zu dokumentieren, um im Streitfall Beweise zu haben. **
-
Wann keine Umsatzsteuer?
Wann keine Umsatzsteuer? Die Umsatzsteuer wird in der Regel auf den Verkauf von Waren und Dienstleistungen erhoben. Es gibt jedoch bestimmte Ausnahmen, bei denen keine Umsatzsteuer anfällt. Zum Beispiel sind einige Umsätze von der Umsatzsteuer befreit, wie beispielsweise medizinische Dienstleistungen oder Bildungsdienstleistungen. Zudem gibt es auch bestimmte Kleinunternehmerregelungen, die es Unternehmen ermöglichen, unter bestimmten Umsatzgrenzen von der Umsatzsteuer befreit zu sein. Es ist wichtig, die spezifischen Regelungen in Ihrem Land zu prüfen, um festzustellen, wann keine Umsatzsteuer anfällt. **
-
Wann Umsatzsteuer Sondervorauszahlung?
Wann Umsatzsteuer Sondervorauszahlung? Die Umsatzsteuer Sondervorauszahlung muss von Unternehmern geleistet werden, die im Vorjahr einen Umsatz von mehr als 7.500 Euro erzielt haben. Die Höhe der Sondervorauszahlung wird auf Basis des Umsatzes des Vorjahres berechnet und dient dazu, eine regelmäßige Vorauszahlung auf die zu erwartende Umsatzsteuer zu leisten. Die Sondervorauszahlung muss bis zum 10. des jeweiligen Monats geleistet werden. Es ist wichtig, die Fristen für die Sondervorauszahlung im Blick zu behalten, um mögliche Säumniszuschläge zu vermeiden. **
-
Soll Versteuerung Umsatzsteuer?
Soll Versteuerung Umsatzsteuer? Die Versteuerung der Umsatzsteuer ist gesetzlich vorgeschrieben und betrifft Unternehmen, die steuerpflichtige Umsätze erzielen. Durch die Umsatzsteuer wird der Konsum besteuert und dient als wichtige Einnahmequelle für den Staat. Unternehmen müssen die Umsatzsteuer auf ihren Rechnungen ausweisen und an das Finanzamt abführen. Es ist wichtig, die Umsatzsteuer korrekt zu berechnen und abzuführen, um rechtliche Konsequenzen zu vermeiden. Insgesamt ist die Versteuerung der Umsatzsteuer also ein wichtiger Bestandteil des Steuersystems. **
Ähnliche Suchbegriffe für Umsatzsteuer-Rückzahlung
-
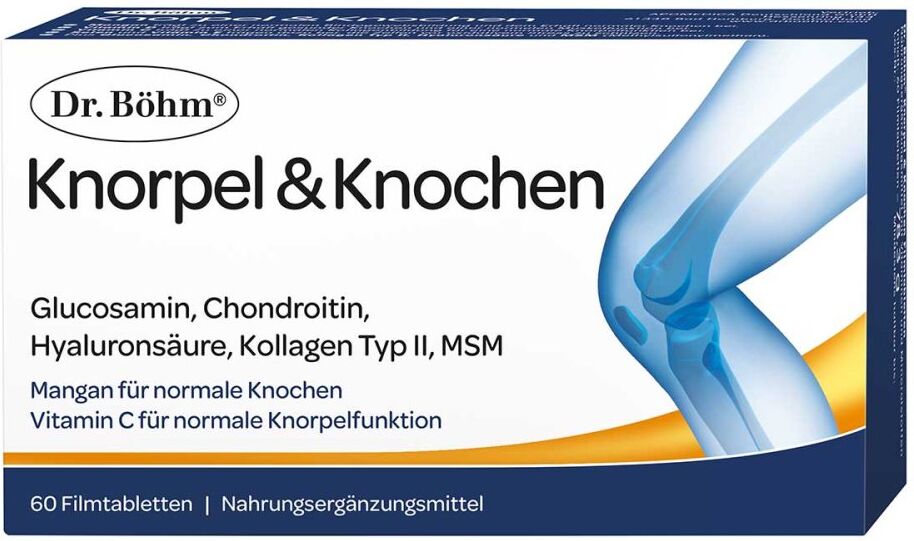
Dr. Böhm Knorpel & Knochen TablettenAnwendungsgebiet von Dr. Böhm Knorpel & Knochen TablettenDie Dr. Böhm Knorpel & Knochen Tabletten sind ein Nahrungsergänzungsmittel, mit Glucosamin + Chondroitin + Hyaluronsäure + MSM.Mangan für normale Knochen.Vitamin C für normale Knorpelfunktion.Plus Kollagen Typ II.Mangan trägt zu einer normalen Bindegewebsbildung und dem Erhalt normaler Knochen bei.Vitamin D trägt zum Erhalt gesunder Knochen und einer normalen Muskelfunktion bei.Vitamin C trägt zu einer normalen Kollagenbildung für eine normale Knorpelfunktion bei.Selen und Vitamin E tragen dazu bei, die Zellen vor oxidativem Stress zu schützen.Plus Glucosamin, Chondroitin, Kollagen Typ II, Hyaluronsäure und MSM (Methylsulfonylmethan).Wirkstoffe / Inhaltsstoffe / ZutatenZutaten von Dr. Böhm Knorpel & Knochen Tabletten:Füllstoff Cellulose, Glucosaminhydrochlorid aus dem Chitin von Krebstieren, Chondroitinsulfat-Natrium, Vitamin C, Kollagenhydrolysat (Ursprung: Huhn), Vitamin E, Natriumselenat, Füllstoff Calciumcarbonat, Methylsulfonylmethan (MSM), Überzugsmittel Hydroxypropylmethylcellulose, Füllstoff Isomalt, Überzugsmittel Schellack, modifizierte Stärke, Trennmittel Siliciumdioxid und Magnesiumsalze der Speisefettsäuren, Füllstoff Calciumphosphate, Mangansulfat, Füllstoff Natrium-Carboxymethylcellulose, Vitamin D3.Frei von Lactose, Hefe, Purin und Jod. Glutenfrei.Zusammensetzung pro Tablette (NRV*) pro 2 Tabletten (NRV*)Glucosaminhydrochlorid 350 mg 700 mgGlucosaminhydrochlorid 350 mg 700 mgChondroitinsulfat 200 mg 400 mgKollagenhydrolysat 100 mg 200 mg enthält Kollagen Typ II 60 mg 120 mg enthält Hyaluronsäure 10 mg 20 mgVitamin C 80 mg (100 %) 160 mg (200 %)MSM 25 mg 50 mgSelen 50 μg (91 %) 100 μg (182 %)Mangan 1 mg (50 %) 2 mg (100 %)Vitamin E 10 mg (83 %) 20 mg (166 %)Vitamin D3 5 μg (100 %) 10 μg (200 %)*NRV: Nutrient Reference Values = Referenzmenge nach EU-Lebensmittelinformationsverordnung 1169/2011GegenanzeigenBei Überempfindlichkeit gegenüber einen der oben genannt25,16 €*Versand: 3,99 €Sichere Weiterleitung zum Anbieter
-
Sind Umsatzsteuer kosten?
Sind Umsatzsteuer kosten? Die Umsatzsteuer ist eine Steuer, die auf den Verkauf von Waren und Dienstleistungen erhoben wird. Sie wird vom Verkäufer an den Staat abgeführt und nicht vom Verbraucher bezahlt. Daher handelt es sich bei der Umsatzsteuer nicht um Kosten, die ein Unternehmen selbst trägt, sondern um eine Abgabe, die auf den Umsatz erhoben wird. Unternehmen müssen die Umsatzsteuer lediglich korrekt berechnen, einziehen und an das Finanzamt abführen. Insofern sind Umsatzsteuer keine Kosten für das Unternehmen, sondern eine steuerliche Verpflichtung. **
-
Wann Quartalszahler Umsatzsteuer?
Quartalszahler zahlen ihre Umsatzsteuer vierteljährlich, also alle drei Monate. Dies bedeutet, dass sie ihre Umsatzsteuer für das jeweilige Quartal bis zum 10. des Folgemonats nach Ablauf des Quartals entrichten müssen. Quartalszahler müssen also viermal im Jahr ihre Umsatzsteuererklärung abgeben und die entsprechenden Beträge an das Finanzamt überweisen. Diese Regelung gilt für Unternehmen, die einen bestimmten Umsatz nicht überschreiten und sich für die quartalsweise Zahlung der Umsatzsteuer entschieden haben. **
-
Ist Soll Umsatzsteuer?
Ist Soll Umsatzsteuer? Diese Frage bezieht sich auf die Buchhaltung und darauf, ob die Umsatzsteuer auf der Soll-Seite oder der Haben-Seite verbucht werden soll. In der Regel wird die Umsatzsteuer auf der Soll-Seite verbucht, da sie eine Verbindlichkeit gegenüber dem Finanzamt darstellt. Die Umsatzsteuer wird von Unternehmen auf ihre Umsätze erhoben und muss an das Finanzamt abgeführt werden. Die Verbuchung auf der Soll-Seite zeigt an, dass das Unternehmen diese Steuer noch schuldet. Es ist wichtig, die Umsatzsteuer korrekt zu verbuchen, um mögliche Fehler bei der Steuererklärung zu vermeiden. **
-
Wann 7% Umsatzsteuer?
Die 7% Umsatzsteuer gilt in Deutschland für bestimmte Güter und Dienstleistungen, die dem ermäßigten Steuersatz unterliegen. Dazu gehören beispielsweise Lebensmittel, Bücher, Zeitungen, bestimmte kulturelle Veranstaltungen und einige weitere Produkte des täglichen Bedarfs. Der reguläre Umsatzsteuersatz beträgt in Deutschland 19%. Unternehmen müssen darauf achten, dass sie die richtigen Steuersätze anwenden, um keine steuerlichen Probleme zu bekommen. Es ist wichtig, sich über die aktuellen Steuersätze und deren Anwendungsbereiche zu informieren, um korrekt abrechnen zu können. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.